Voor veel consumenten is de nieuwste iPhone een aanzienlijke financiële investering. Aangezien vlaggenschipmodellen vaak honderden dollars kosten, kiezen veel mensen voor een afbetalingsregeling om de uitgave beheersbaar te houden. Met deze programma's kunt u de kosten van een toestel over meerdere maanden spreiden, waardoor een groot eenmalig bedrag verandert in een beter hanteerbare maandelijkse rekening. Of u nu uw huidige toestel wilt upgraden of volledig wilt overstappen op een nieuw ecosysteem: begrijpen hoe deze financieringsopties werken is cruciaal om uw budget en uw kredietwaardigheid gezond te houden.
Hoe financiering op afbetaling werkt
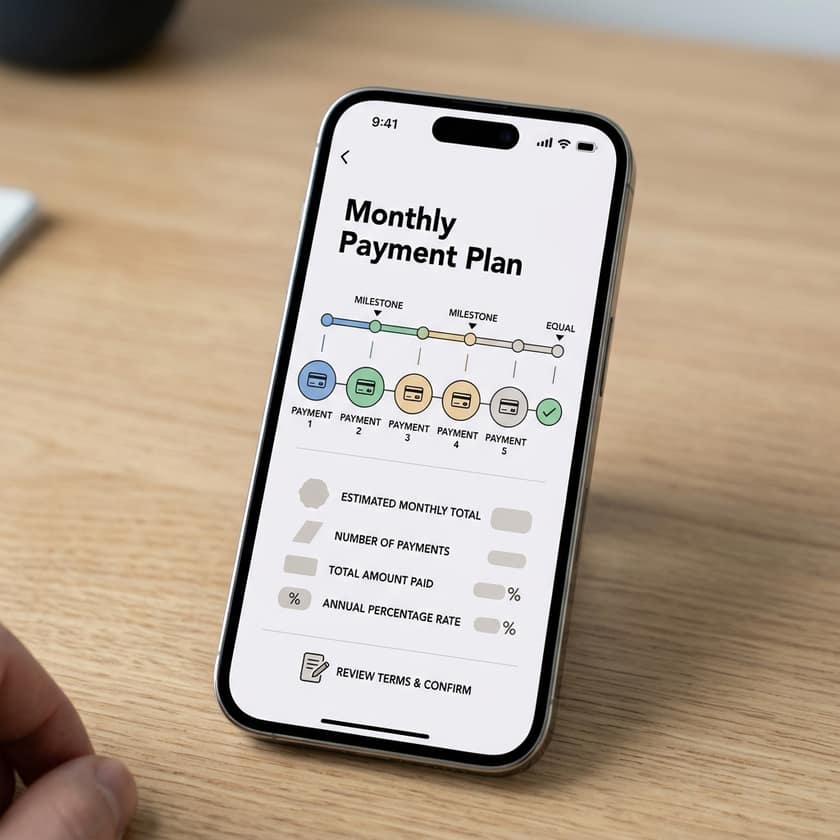
Afbetalingsplannen voor smartphones werken vergelijkbaar met persoonlijke leningen, maar zijn doorgaans gekoppeld aan specifieke overeenkomsten met een retailer of provider. Bij iPhones bestaat de meest gangbare constructie uit een overeenkomst met 0% JKP (Jaarlijks Kostenpercentage). Dit betekent dat u, zolang u zich aan het aflossingsschema houdt en aan specifieke kredietvoorwaarden voldoet, geen rente over het leenbedrag betaalt. In wezen betaalt u precies de catalogusprijs van de telefoon, gedeeld door het totale aantal maanden van het contract, zoals 12, 24 of 36 maanden.
Het is echter van essentieel belang om de kleine lettertjes te lezen. Sommige programma's bieden promotionele financiering die overgaat in een hoge rente als u een betaling mist of als het saldo aan het einde van de looptijd niet volledig is voldaan. Controleer altijd de specifieke voorwaarden van uw retailer of provider voordat u een overeenkomst tekent. Een plan dat op papier betaalbaar lijkt, kan duur uitvallen als u later verstrikt raakt in kredietlijnen met een hoge rente.
Belangrijkste onderdelen van iPhone-betaalplannen
| Kenmerk | Typisch voordeel | Belangrijkste afweging |
|---|---|---|
| Financieringsrente | 0% JKP | Onder voorbehoud van kredietgoedkeuring |
| Aflossingstermijn | 12, 24 of 36 maanden | Bepaalt het maandelijkse bedrag |
| Beloningen | 3% Daily Cash Back | Vereist vaak specifieke merkgebonden kaarten |
| Upgradecyclus | Jaarlijks of tweejaarlijks | Controleer de voorwaarden voor deelname |
| Betaalmethode | Automatische incasso | Rekening moet actueel blijven |
Uw financiële draagkracht beoordelen
Voordat u zich vastlegt op een langlopende afbetalingsregeling, dient u stil te staan bij de impact op uw maandelijkse cashflow. Zelfs als het termijnbedrag met $ 24,95 of soortgelijke bedragen overzichtelijk lijkt, blijft het een doorlopende verplichting die uw besteedbaar inkomen beïnvloedt. Vraag uzelf af of u het duurste model echt nodig hebt, of dat een budgetvriendelijkere optie volstaat. Bedenk daarnaast wat voor gebruiker u bent: upgrade u elk jaar of om de drie jaar? Als u regelmatig van toestel wisselt, kan een inruilprogramma of een speciaal upgradeprogramma voordeliger zijn dan een standaard aankoopregeling.
Een andere factor om mee te wegen is verzekering en bescherming. Omdat de telefoon uw eigendom is — of gefinancierd wordt op basis van uw krediet — kan schade of verlies financieel hard aankomen wanneer u geen dekking heeft. Veel afbetalingsregelingen bieden geïntegreerde AppleCare of vergelijkbare beschermingspakketten die kunnen worden meegenomen in de maandelijkse termijn. Hoewel dit de maandelijkse rekening verhoogt, beschermt het uw investering tegen val- en stootschade, wat bij mobiele apparaten regelmatig voorkomt.
Tips voor verstandig kopen op afbetaling
- Controleer altijd het JKP. Vermijd plannen die niet duidelijk zijn aangeduid met 0% rente, aangezien uitgestelde renteconstructies kostbaar kunnen zijn.
- Let op beloningen. Zoek naar programma's met cashback, zoals 3% dagelijkse beloningen, waardoor de totale kosten van het toestel na verloop van tijd effectief dalen.
- Bekijk de inruilwaarde. Als u upgradet, controleer dan of de retailer een directe inruilkorting biedt voor uw oude telefoon om het totale te financieren bedrag te verlagen.
- Lees de kleine lettertjes. Let vooral op verborgen kosten of verplichte serviceabonnementen die aan de afbetalingsovereenkomst gekoppeld kunnen zijn.
- Houd rekening met de looptijd. Een contract van 36 maanden verlaagt het maandbedrag, maar bindt u voor een langere periode aan die specifieke telefoon. Zorg dat dit aansluit bij uw upgradecyclus.
Wanneer u een plan kiest, gaat u in feite een contractuele verplichting aan. De meeste aanbieders schrijven het afgesproken bedrag automatisch af van uw gekoppelde rekening of kaart. Zorg er nauwlettend voor dat er voldoende saldo op die rekening staat. Een gemiste betaling kan leiden tot aanmaningskosten, mogelijke schade aan uw kredietscore of, in sommige gevallen, het vervallen van de actierente van 0%. Automatische incasso's zijn gemakkelijk, maar vereisen wel dat u uw banksaldo in de gaten houdt om roodstand of geweigerde betalingen te voorkomen.
Kijk tot slot naar de toekomst. De technologie ontwikkelt zich snel, en tegen het jaar 2026 zullen de functies van de huidige iPhones waarschijnlijk als standaard worden beschouwd. Een high-end toestel op afbetaling kopen is een uitstekende manier om toegang te krijgen tot de nieuwste technologie, maar zorg ervoor dat het gekozen toestel gedurende de gehele looptijd van het betaalplan aan uw wensen blijft voldoen. Onderzoek de verwachte ondersteuningscyclus van het toestel en vergelijk deze met de lengte van uw gekozen afbetalingstermijn, zodat u maximaal waar voor uw geld krijgt.